


El govern local proposa un augment de les ordenances fiscals del 2,5%, la meitat que l'IPC, i augmenta la taxa per a la ciutadania que no recicla

La proposta del govern municipal, que es debatrà al pròxim Ple municipal, manté totes les bonificacions per incentivar l’activitat econòmica. Pel que fa als residus, s’estableix una taxa anual complementària en funció del nombre d’obertures realitzades als contenidors i es rebaixa la tarifa als comerços i als restaurants de superfície reduïda.
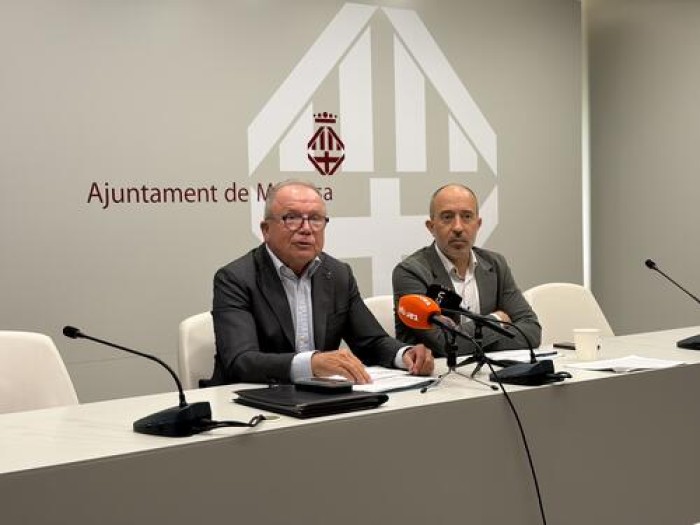
L’equip de govern de l’Ajuntament de Manresa portarà al Ple municipal del pròxim 15 d’octubre la proposta d’ordenances fiscals per a l’any 2027, que preveuen un augment del 2,5% de la majoria de taxes i preus públics, també de l’IBI i de la taxa de residus, que l’any passat va tenir una puja del 7,6%. El percentatge d’increment se situa pràcticament a la meitat de l’IPC –la darrera previsió de l’interanual és del 4,9%–, fet que demostra la voluntat de contenció en un moment de forta inflació, ja que a la pràctica això significa que l’esforç fiscal que es demana a la ciutadania es redueix a la meitat del ritme de creixement del cost de la vida. La proposta ha estat presentada aquest dimarts al matí per l’alcalde, Marc Aloy Guàrdia, i el regidor d’Hisenda, Pere Massegú Bruguera.
Les novetats més importants respecte de les ordenances del 2026 les trobem en el servei de recollida de residus. Després d’uns anys d’augments per l’obligació legal de la Unió Europea, que demana que el 100% del cost del servei es cobreixi amb la taxa que paga la ciutadania, el govern ha pogut estabilitzar la situació i, el 2027, la taxa augmentarà el 2,5%, com la majoria d’impostos i taxes (el 2026 va ser el 7,6%, el 2025 l’11,13% i el 2024 el 15%).
Per als habitatges, es manté la quota domèstica anual en funció dels residents, establerta el 2025 coincidint amb la posada en marxa del nou model de recollida de residus. Així, els habitatges amb cap o un resident pagaran una quota de 176,95 euros (+2,49 euros), de 2 a 3 residents 185,10 euros (+4,36 euros), de 4 a 5 residents 199,93 euros (+8,32 euros) i en els habitatges de 6 residents o més la quota serà de 18,41 euros (+13,31 euros). A banda, la tarifa social se situa entre els 40,70 i els 50,23 euros, també depenent del nombre de residents.
Pel que fa a la quota comercial, s’ha fet una revisió d’alguns epígrafs de la classificació d’establiments comercials relatius a comerços i restaurants, per tal de beneficiar els petits establiments. D’aquesta manera, per als comerços que no són d’alimentació, s’estableix una tarifa mínima de 221,79 euros per als que tenen una superfície de fins a 80 metres quadrats (el 2026 la tarifa mínima s’aplicava per a superfícies de fins a 60 metres quadrats). I, per als restaurants, es crea una tarifa de 1.079,77 euros per als establiments de fins a 150 metres quadrats (el 2026 tots els restaurants pagaven una mateixa tarifa de 1.697 euros). També es redueix la tarifa dels locals de petites superfícies d’entitats culturals, esportives i benèfiques, que es fixa en 110,9 euros, un 50% inferior a la tarifa del 2026.
Pel que fa a les bonificacions, es manté la bonificació del 10% per autocompostatge per als habitatges i la reducció del 50% per a les cases en zones rurals que tenen els contenidors a més de 300 metres. I s’introdueix una novetat important en la taxa anual complementària, que només hauran de pagar els ciutadans i ciutadanes que no reciclen. Així, els habitatges que no hagin realitzat cap obertura en els contenidors hauran de pagar 90,43 euros extres anuals. I els habitatges que no hagin arribat a un mínim anual de 12 obertures d’orgànica, 12 d’envasos i 4 de resta (s’han de complir tots tres supòsits) hauran de pagar 45,21 euros extres.
Impost sobre Béns Immobles (IBI)
L’Impost sobre Béns Immobles (IBI) tindrà un increment del 2,5% i el tipus impositiu d’urbana passarà de l’1,030% a l'1,056%. El govern manresà aposta, un any més, per mantenir totes les bonificacions: la bonificació del 75% per als habitatges que s’inscriguin a la borsa de mediació de lloguer social que gestiona l’empresa municipal FORUM com a Oficina Local d’Habitatge, la bonificació del 60% per als immobles que constitueixen l’activitat d’empreses d’urbanització, construcció i promoció immobiliària, i la bonificació del 50% per la instal·lació de plaques solars, amb un topall de 200 euros/Kw instal·lat i 2.500 euros anuals per a grans instal·lacions (inclou autoconsum i comunitats energètiques). També es manté el recàrrec del 50% per als habitatges d’ús residencial que es trobin desocupats amb caràcter permanent durant un període mínim de dos anys.
Impost sobre Construccions, Instal·lacions i Obres (ICIO)
L’Impost sobre Construccions, Instal·lacions i Obres (ICIO) manté el tipus impositiu del 4% i manté també totes les bonificacions existents, com la bonificació de fins al 65% per a la construcció de naus industrials al polígon del Pont Nou II i al Parc Tecnològic i la bonificació del 50% per a les obres de rehabilitació en edificis de més de 45 anys, ambdues introduïdes en l’exercici del 2024.
També es mantenen les que ja estaven vigents el 2023, com les bonificacions del 95% per obres que incorporin sistemes d’aprofitament d’energia solar; per a la rehabilitació de façanes, cobertes i mitgeres al Centre Històric; per obres de millora en domicilis de persones grans que formen part del programa de rehabilitació de la Diputació de Barcelona, per la construcció d’habitatges de protecció oficial i per obres de reforma en edificis inclosos en el Pla Especial de Protecció del Patrimoni Històric. També existeix una bonificació del 90% per a les construccions, instal·lacions o obres que afavoreixin l’accessibilitat universal. A banda, dins d’aquest impost, es modifica el mòdul bàsic establert pel Col·legi Oficial d’Arquitectes de Catalunya (COAC), que passa de 646 a 677 euros.
Impost sobre Activitats Econòmiques (IAE)
L’Impost sobre Activitats Econòmiques (IAE) augmenta el 2,5% l’índex de situació (coeficients entre el 2,90% i el 3,47% en funció de la localització de l'activitat) i manté les bonificacions introduïdes en l’exercici 2024 per inici d’activitat i per augment de la plantilla. Dins el paquet de mesures vinculades a l’activitat econòmica, cal destacar que es manté la reducció del 95% en la taxa per la llicència per a noves activitats comercials i de serveis professionals al Centre Històric de la ciutat.
Plusvàlua i vehicles
L’impost sobre l’increment del valor dels terrenys de naturalesa urbana, conegut com a plusvàlua, manté el tipus impositiu al 30% i, pel que fa a l’Impost sobre Vehicles de Tracció Mecànica (ITVM), es mantenen les bonificacions del 75% per als vehicles elèctrics i del 50% per als vehicles híbrids i amb etiqueta ECO. L’impost en si no augmenta perquè ja s’apliquen les tarifes màximes que permet la llei.
(*) Podeu veure les principals novetats de les ordenances en aquest arxiu adjunt


